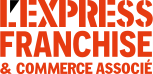


Le baromètre du financement des TPE / PME CrediPro est disponible (juin 2025)

Ajouter comme source préférée sur Google
CrediPro publie son baromètre annuel réalisé en partenariat avec Atometrics, un outil de référence pour comprendre les dynamiques économiques, les évolutions du crédit professionnel et les grandes tendances entrepreneuriales en France. Destiné à tous les professionnels de l’accompagnement des entreprises, ce rapport offre une lecture approfondie de l’année 2024 et du 1er trimestre 2025, à travers le prisme des TPE, PME et réseaux de franchise.
Cette shortnews vous est proposée par Credipro
Tensions économiques, mais signes de redémarrage
Dans un environnement toujours instable, marqué par les tensions géopolitiques, l’inflation résiduelle et un ralentissement généralisé de la croissance (passée de 2,5 % en 2022 à 1,1 % en 2024), les petites entreprises françaises ont néanmoins fait preuve d’une remarquable capacité d’adaptation. La baisse progressive des taux directeurs engagée par la Banque centrale européenne depuis la mi-2024 a permis un recul des taux bancaires, passés de 4,80 % fin 2023 à 3,61 % en avril 2025.
Cette inflexion a redonné de l’élan au financement des entreprises, avec une hausse de +2,3 % du volume de crédits en avril dernier. De nombreux projets, jusque-là différés, ont ainsi pu être relancés, notamment dans les secteurs de la transition écologique, du numérique et de l’immobilier.
Des entreprises en mutation et en quête de financement
Les indicateurs économiques confirment la densité du tissu entrepreneurial français : on compte aujourd’hui 4,4 millions de TPE et PME, qui représentent 6,9 millions d’emplois. Sur les douze derniers mois, plus de 1,11 million d’entreprises ont été créées, témoignant d’un réel dynamisme. Néanmoins, les fragilités demeurent. Le nombre de défaillances d’entreprises atteint près de 67 000 sur un an, et certains secteurs comme l’agriculture ou l’hébergement-restauration connaissent un recul des créations.
Panorama du crédit professionnel : vers une relance raisonnée
Le panorama du crédit professionnel met en lumière des arbitrages marquants. Fin 2024, l’encours global des crédits bancaires s’élève à 2 904 milliards d’euros, répartis entre 1 528 milliards pour les particuliers et 1 376 milliards pour les entreprises. L’investissement représente à lui seul 72 % des crédits professionnels accordés, signe d’un retour à des stratégies de moyen et long terme.
L’immobilier reste le secteur le plus financé (35 % des crédits), suivi du commerce et de l’industrie, qui concentrent à eux deux 30 % des montants alloués. Le taux moyen tous crédits confondus s’établit à 4,8 %, avec une baisse observée pour les PME et ETI, tandis qu’il progresse légèrement pour les grandes entreprises.
Focus franchise : un modèle entrepreneurial robuste
Dans ce contexte, la franchise apparaît comme un modèle particulièrement résilient. En 2024, on recense 2 089 réseaux actifs en France, soit une progression de 3 % par rapport à l’année précédente. Le chiffre d’affaires global du secteur atteint 88,6 milliards d’euros, pour un total de 962 724 emplois directs et indirects. Le modèle attire massivement les jeunes générations : 66 % des 18–24 ans qui souhaitent entreprendre se tournent vers la franchise, séduits par un cadre structurant, une marque déjà établie et un accompagnement solide.
L’édition complète est téléchargeable dès maintenant, avec l’ensemble des chiffres, des cartes, des analyses sectorielles et des témoignages bancaires pour décrypter en profondeur les enjeux de financement des TPE et PME françaises.
Franchise Credipro
CrediPro est le leader du courtage en crédit dédié aux entrepreneurs, quels que soient leurs projets et quelle que soit la taille de leur entreprise. Depuis 2009, leur réseau a accompagné plus de 14 600 chefs d’entreprise pour près de 4 milliards de crédits obtenus. Avec plus de 100 courtiers présents en France, métropolitaine et DOM-TOM, CrediPro se réclame comme un interlocuteur de premier ordre pour les dirigeants d’entreprise.
 CrediPro
Devenez le prochain franchisé
CrediPro, l’expert en financement professionnel
Apport personnel : 25 000 €
Intéressé par ce réseau ?
Demander une documentationD'autres actualités du réseau CrediPro
𝐍𝐨𝐮𝐯𝐞𝐥𝐥𝐞 𝐞́𝐝𝐢𝐭𝐢𝐨𝐧 𝐝𝐮 𝐠𝐮𝐢𝐝𝐞 𝐝'𝐞́𝐯𝐚𝐥𝐮𝐚𝐭𝐢𝐨𝐧 𝐝𝐞 𝐥𝐚 𝐃𝐆𝐅𝐢𝐏 : 𝐜𝐞 𝐪𝐮'𝐢𝐥 𝐟𝐚𝐮𝐭 𝐞𝐧 𝐫𝐞𝐭𝐞𝐧𝐢𝐫 𝐪𝐮𝐚𝐧𝐝 𝐨𝐧 𝐫𝐞𝐩𝐫𝐞𝐧𝐝 𝐨𝐮 𝐭𝐫𝐚𝐧𝐬𝐦𝐞𝐭 𝐮𝐧𝐞 𝐞𝐧𝐭𝐫𝐞𝐩𝐫𝐢𝐬𝐞.
𝐍𝐨𝐮𝐯𝐞𝐥𝐥𝐞 𝐞́𝐝𝐢𝐭𝐢𝐨𝐧 𝐝𝐮 𝐠𝐮𝐢𝐝𝐞 𝐝’𝐞́𝐯𝐚𝐥𝐮𝐚𝐭𝐢𝐨𝐧 𝐝𝐞 𝐥𝐚 𝐃𝐆𝐅𝐢𝐏 : 𝐜𝐞 𝐪𝐮’𝐢𝐥 𝐟𝐚𝐮𝐭 𝐞𝐧 𝐫𝐞𝐭𝐞𝐧𝐢𝐫 𝐪𝐮𝐚𝐧𝐝 𝐨𝐧 𝐫𝐞𝐩𝐫𝐞𝐧𝐝 𝐨𝐮 𝐭𝐫𝐚𝐧𝐬𝐦𝐞𝐭 𝐮𝐧𝐞 𝐞𝐧𝐭𝐫𝐞𝐩𝐫𝐢𝐬𝐞.
Publiée en juin 2026, cette nouvelle version du guide « L’évaluation des entreprises et des titres de sociétés » est le fruit d’une large consultation avec les organisations professionnelles. Il s’agit de la première refonte d’ensemble depuis l’édition de 2006.
𝐋’𝐚𝐧𝐚𝐥𝐲𝐬𝐞 𝐩𝐫𝐞́𝐚𝐥𝐚𝐛𝐥𝐞 𝐚𝐯𝐚𝐧𝐭 𝐥𝐞𝐬 𝐜𝐚𝐥𝐜𝐮𝐥𝐬
Le guide pose comme exigence un diagnostic stratégique et financier individualisé : marché, positionnement, dépendance clients, rôle du dirigeant, outil de production. Ce diagnostic conditionne le choix des méthodes, plutôt que l’inverse.
𝐋𝐞 𝐫𝐞́𝐬𝐮𝐥𝐭𝐚𝐭 𝐧𝐨𝐫𝐦𝐚𝐭𝐢𝐟 𝐜𝐨𝐦𝐦𝐞 𝐛𝐚𝐬𝐞 𝐝𝐞 𝐭𝐫𝐚𝐯𝐚𝐢𝐥
Rémunération du dirigeant, loyers, crédit-bail, éléments non récurrents : les retraitements visent à faire apparaître la performance économique réellement reproductible. Un même EBITDA peut recouvrir deux réalités très différentes.
𝐔𝐧𝐞 𝐯𝐚𝐥𝐞𝐮𝐫 𝐮𝐧𝐢𝐪𝐮𝐞, 𝐩𝐚𝐬 𝐮𝐧𝐞 𝐟𝐨𝐮𝐫𝐜𝐡𝐞𝐭𝐭𝐞
En matière fiscale, les droits s’assoient sur une valeur unique. D’où une combinaison de méthodes, patrimoniale et rentabilité, pondérée et argumentée. Le guide met aussi l’accent sur l’échange contradictoire avec l’usager.
𝐄𝐧 𝐪𝐮𝐨𝐢 𝐜𝐞𝐥𝐚 𝐜𝐨𝐧𝐜𝐞𝐫𝐧𝐞 𝐥𝐞 𝐟𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 ?
Un dossier dont le prix est documenté et cohérent avec la rentabilité de l’affaire se défend plus facilement, auprès des banques comme des autres parties prenantes. C’est tout l’intérêt de préparer la valorisation en amont, avec ses conseils.
Source : DGFiP, « L’évaluation des entreprises et des titres de sociétés », édition juin 2026 – guide en accès libre sur impots.gouv.fr.
Quoi de neuf ? Il paraît que c'est la rentrée ! – L’édito de Philippe Crevel
Septembre 2026 ouvre la ligne de départ d’un sprint budgétaire et électoral. Taux courts et taux longs orientés à la hausse, OAT 10 ans autour de 4,2 % : le coût du crédit ne se détendra pas avant le milieu de l’année prochaine.
Après un été marqué par une série inédite de canicules, une nouvelle rentrée s’annonce. Comme chaque année, certains redoutent la montée des mécontentements et des revendications, quand d’autres s’inquiètent de l’affaiblissement de la croissance. Quoi qu’il en soit, le mois de septembre 2026 constitue la ligne de départ d’un sprint qui nous mènera à l’élection présidentielle des mois d’avril et de mai 2027. D’ici là, le gouvernement devra relever le défi de la présentation et de l’adoption de la loi de finances et de la loi de financement de la Sécurité sociale pour 2027. La discussion des derniers textes financiers d’un mandat présidentiel constitue toujours un exercice particulier. Ils seront élaborés par un pouvoir en fin de mandat, mais appliqués, pour l’essentiel, après les élections. Leur examen sera donc tout autant budgétaire qu’électoral. Cette discussion interviendra dans un contexte particulièrement incertain, tant sur le plan économique que politique. En ce second semestre, les interrogations restent nombreuses. Avec Donald Trump, nul ne saurait prévoir, à quelques jours près, l’évolution du cours du baril et, plus globalement, celle des relations internationales.
Prix toujours orientés à la hausse
La guerre au Moyen-Orient n’a pas provoqué une vague inflationniste d’une ampleur comparable à celle qui avait suivi l’invasion de l’Ukraine par la Russie. Les prix demeurent néanmoins orientés à la hausse. La persistance des tensions dans le détroit d’Ormuz, malgré le protocole d’accord signé en juin par les États-Unis et l’Iran, empêche tout retour complet à la normale. Si la transmission de l’augmentation des prix de l’énergie aux autres secteurs d’activité reste relativement lente, elle pourrait s’accélérer d’ici à la fin de l’année.
Les canicules à répétition pourraient également entraîner une hausse des prix de certains produits agricoles. L’atonie de la demande des ménages incite néanmoins les producteurs et les distributeurs à la prudence. Dans le domaine du pétrole et du gaz, les pays du Golfe tentent, de leur côté, de contourner les difficultés de navigation dans le détroit d’Ormuz en développant leurs capacités d’acheminement par oléoducs. Compte tenu, par ailleurs, de l’augmentation de la production des pays situés en dehors de l’OPEP, le prix du pétrole pourrait se détendre d’ici à décembre.
Banques centrales restrictives
Afin d’éviter l’enclenchement d’une nouvelle spirale inflationniste, les banques centrales devraient conserver une politique monétaire restrictive, au risque de peser sur la croissance. Aux États-Unis, la Réserve fédérale est soumise à des injonctions contradictoires. La Maison-Blanche lui demande d’abaisser ses taux, quand l’évolution des prix l’incite à les maintenir, voire à les relever. La Banque centrale européenne pourrait, pour sa part, relever ses taux en septembre. Un nouveau tour de vis d’ici à la fin de l’année ne saurait être totalement exclu, même s’il dépendra de l’évolution des prix de l’énergie et de leurs éventuels effets de second tour.
Le resserrement monétaire pénalisera les emprunteurs, d’autant que les taux d’intérêt à long terme sont également orientés à la hausse. Face à l’importance des besoins de financement des États, les investisseurs exigent des primes de risque plus élevées que par le passé. La France doit, en outre, composer avec une incertitude politique qui accroît l’écart de taux avec l’Allemagne. Nul ne peut aujourd’hui prédire quelle sera l’orientation budgétaire du pays dans un an. L’absence de majorité parlementaire et l’incertitude entourant l’élection présidentielle se font de plus en plus sentir.
Le taux de l’OAT à dix ans flirte désormais avec 4,2 %. La seule charge de la dette de l’État pourrait atteindre 100 milliards d’euros autour de 2030. Si cette trajectoire se confirmait, elle deviendrait alors le premier poste de dépense du budget. La hausse simultanée des taux courts et des taux longs pèsera durablement sur le coût du crédit. Une détente significative avant le milieu de l’année prochaine paraît, à ce stade, peu probable.
Incertitude politique et économique
À cette incertitude économique s’ajoute une faible visibilité politique. Depuis la dissolution de juin 2024, chaque séquence budgétaire s’est transformée en épreuve institutionnelle. Michel Barnier a été renversé sur le projet de loi de financement de la Sécurité sociale pour 2025. François Bayrou a perdu le vote de confiance qu’il avait sollicité sur la situation des finances publiques. Quant au budget pour 2026, il n’a été adopté qu’en février, après le recours à une loi spéciale et plusieurs engagements de responsabilité du gouvernement. Durant l’automne 2026, aucun groupe parlementaire ne souhaitera être associé à des mesures impopulaires, de peur d’en faire supporter le coût à son candidat de cœur. Dans le même temps, plusieurs formations pourraient être tentées de provoquer la chute du gouvernement, comme en 2024 et en 2025. Elles devront toutefois prendre en compte le risque d’une nouvelle dissolution de l’Assemblée nationale. Si celle-ci intervenait quelques mois avant l’élection présidentielle, le successeur d’Emmanuel Macron serait temporairement privé de cette faculté, une nouvelle dissolution ne pouvant être prononcée dans l’année suivant les élections législatives. L’adoption des budgets ressemblera ainsi à une longue partie de poker menteur. Les groupes parlementaires se jaugeront, menaceront de censurer le gouvernement et prépareront les thèmes de campagne de leur champion. Chacun cherchera à gagner du temps, à préserver ses électeurs et à laisser aux autres la responsabilité des décisions difficiles.
Une fois encore, il faudra attendre les élections pour espérer y voir plus clair. En France, les programmes fondés sur les efforts, les économies et les sacrifices ont rarement conduit leurs auteurs à la victoire. L’ivresse de la campagne présidentielle risque donc de déboucher sur un sévère mal de tête. Les élections peuvent changer les gouvernants, mais elles ne modifient ni les taux d’intérêt ni les règles de l’arithmétique. Les marchés, eux, ne votent pas, ils présentent les additions.
Philippe CREVEL
Philippe Crevel est un spécialiste des questions macroéconomiques. Fondateur de la société d’études et de stratégies économiques, Lorello Ecodata, il dirige, par ailleurs, le Cercle de l’Epargne qui est un centre d’études et d’information consacré à l’épargne et à la retraite.
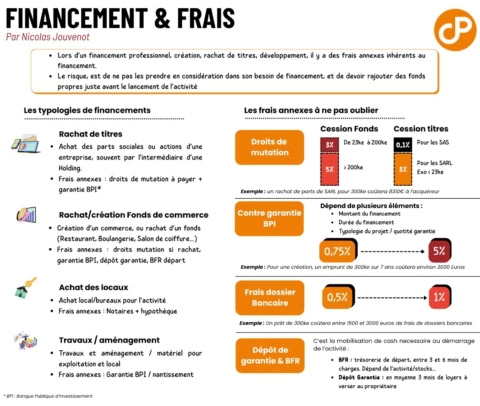
𝐅𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐩𝐫𝐨𝐟𝐞𝐬𝐬𝐢𝐨𝐧𝐧𝐞𝐥 : 𝐥𝐞𝐬 𝐟𝐫𝐚𝐢𝐬 𝐚𝐧𝐧𝐞𝐱𝐞𝐬 𝐚̀ 𝐧𝐞 𝐩𝐚𝐬 𝐨𝐮𝐛𝐥𝐢𝐞𝐫 💡
𝐅𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐩𝐫𝐨𝐟𝐞𝐬𝐬𝐢𝐨𝐧𝐧𝐞𝐥 : 𝐥𝐞𝐬 𝐟𝐫𝐚𝐢𝐬 𝐚𝐧𝐧𝐞𝐱𝐞𝐬 𝐚̀ 𝐧𝐞 𝐩𝐚𝐬 𝐨𝐮𝐛𝐥𝐢𝐞𝐫 💡
Merci à Nicolas Jouvenot pour cette synthèse, qui revient sur un point clé : au-delà du montant financé, un projet de création, reprise ou développement s’accompagne toujours de frais annexes.
Les oublier dans son plan de financement, c’est risquer de devoir remobiliser des fonds propres juste avant le lancement de l’activité.
𝐋𝐞𝐬 𝐠𝐫𝐚𝐧𝐝𝐞𝐬 𝐭𝐲𝐩𝐨𝐥𝐨𝐠𝐢𝐞𝐬 𝐝𝐞 𝐟𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐞𝐭 𝐥𝐞𝐮𝐫𝐬 𝐟𝐫𝐚𝐢𝐬 𝐚𝐬𝐬𝐨𝐜𝐢𝐞́𝐬 :
– Rachat de titres (parts sociales ou actions, souvent via une holding) → droits de mutation + garantie BPI
– Rachat ou création d’un fonds de commerce → droits de mutation si rachat, garantie BPI, dépôt de garantie, BFR de départ
– Achat de locaux → frais de notaire + hypothèque
– Travaux et aménagement → garantie BPI / nantissement
𝐐𝐮𝐞𝐥𝐪𝐮𝐞𝐬 𝐫𝐞𝐩𝐞̀𝐫𝐞𝐬 𝐚̀ 𝐠𝐚𝐫𝐝𝐞𝐫 𝐞𝐧 𝐭𝐞̂𝐭𝐞 :
– Droits de mutation : de 0,1 % à 5 % selon qu’il s’agit d’une cession de fonds ou de titres
– Contre-garantie BPI : entre 0,75 % et 5 % du montant financé
– Frais de dossier bancaire : entre 0,5 % et 1 %
– BFR et dépôt de garantie : à anticiper dès le montage du dossier
Intégrer ces éléments dès la construction du plan de financement permet d’aborder le lancement de l’activité plus sereinement.
Le groupe 𝗔𝗻𝘁𝗲𝗣𝗿𝗼, maison-mère de 𝗖𝗿𝗲𝗱𝗶𝗣𝗿𝗼, accueille le réseau 𝗖𝗮𝗽 𝗖𝗲𝘀𝘀𝗶𝗼𝗻.
Le groupe 𝗔𝗻𝘁𝗲𝗣𝗿𝗼, maison-mère de 𝗖𝗿𝗲𝗱𝗶𝗣𝗿𝗼, accueille le réseau 𝗖𝗮𝗽 𝗖𝗲𝘀𝘀𝗶𝗼𝗻.
Après le financement professionnel avec CrediPro, le groupe couvre désormais la 𝘁𝗿𝗮𝗻𝘀𝗺𝗶𝘀𝘀𝗶𝗼𝗻 d’entreprise avec CAP CESSION France. Deux métiers complémentaires, au service des dirigeants sur toute la vie de leur entreprise.Financer le rachat d’une entreprise, puis accompagner sa transmission : c’est ce que CrediPro et Cap Cession font désormais sous le même toit.
Chaque réseau conserve son métier, sa marque et son exigence.
D'autres actualités du secteur Service aux entreprises
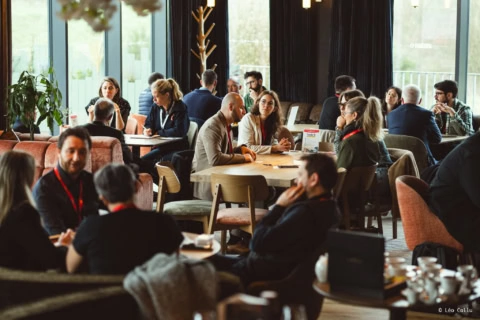
Dynabuy au Salon SME 2026 : rendez-vous les 13 et 14 octobre au Palais des Congrès de Paris
Les 13 et 14 octobre prochains, Dynabuy participe au Salon SME, l’événement de référence des créateurs d’entreprise, indépendants et dirigeants de TPE/PME. Au programme : un stand dédié aux modèles d’indépendance, un espace de networking aux couleurs de Dynabuy et une table ronde sur la franchise.
Un stand pour découvrir les 4 modèles d’indépendance Dynabuy
Sur le stand B15, les équipes Dynabuy accueilleront les porteurs de projet et entrepreneurs souhaitant rejoindre notre réseau. L’objectif : présenter les 4 modèles d’indépendance proposés par Dynabuy et aider chacun à identifier celui qui correspond le mieux à son projet et à ses ambitions.
Un espace Speed Business Meetings de 40 m²
Parce que le réseau est un véritable accélérateur de business, Dynabuy organise des Rencontres Dirigeants sur un espace de 40 m² entièrement dédié aux échanges professionnels. Le principe : des rencontres rapides et efficaces pour présenter son activité, partager ses besoins et créer de nouvelles opportunités d’affaires.
Une table ronde animée par Gaëtan L’Honnen
Le mercredi 14 octobre, de 13h à 13h45, Gaëtan L’Honnen, Président de Dynabuy, interviendra lors d’une table ronde sur le thème : « Franchise : comment savoir si ce modèle entrepreneurial est fait pour vous ? »
Infos pratiques
Mardi 13 et mercredi 14 octobre 2026
Palais des Congrès de Paris, stand B15
Entrée gratuite sur inscription
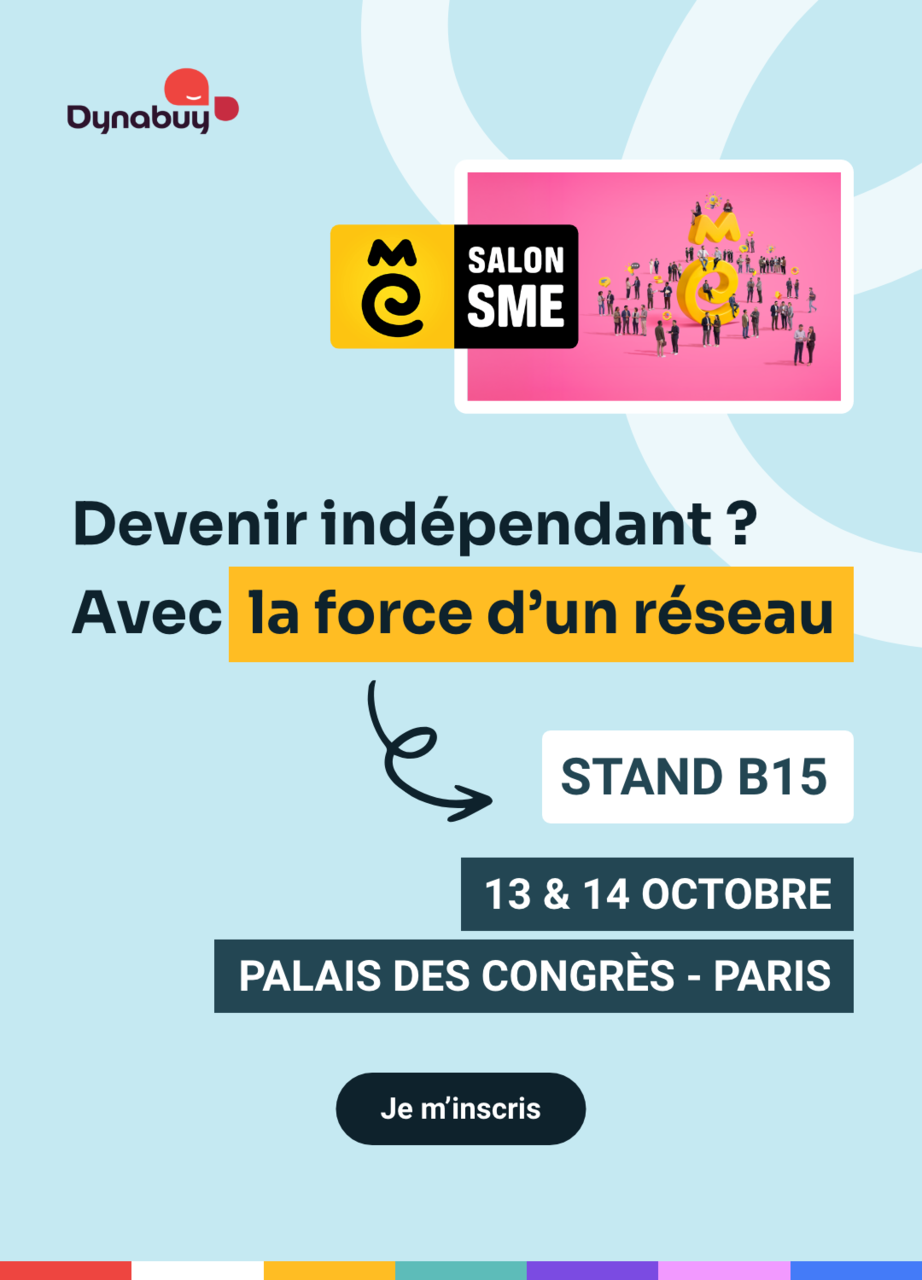
Les 13 et 14 octobre prochains, Dynabuy participe au Salon SME, l’événement de référence des créateurs d’entreprise, indépendants et dirigeants de TPE/PME. Au programme : un stand dédié aux modèles d’indépendance, un espace de networking aux couleurs de Dynabuy et une table ronde sur la franchise.
Un stand pour découvrir les 4 modèles d’indépendance Dynabuy
Sur le stand B15, les équipes Dynabuy accueilleront les porteurs de projet et entrepreneurs souhaitant rejoindre notre réseau. L’objectif : présenter les 4 modèles d’indépendance proposés par Dynabuy et aider chacun à identifier celui qui correspond le mieux à son projet et à ses ambitions.
Un espace Speed Business Meetings de 40 m²
Parce que le réseau est un véritable accélérateur de business, Dynabuy organise des Rencontres Dirigeants sur un espace de 40 m² entièrement dédié aux échanges professionnels. Le principe : des rencontres rapides et efficaces pour présenter son activité, partager ses besoins et créer de nouvelles opportunités d’affaires.
Une table ronde animée par Gaëtan L’Honnen
Le mercredi 14 octobre, de 13h à 13h45, Gaëtan L’Honnen, Président de Dynabuy, interviendra lors d’une table ronde sur le thème : « Franchise : comment savoir si ce modèle entrepreneurial est fait pour vous ? »
Infos pratiques
Mardi 13 et mercredi 14 octobre 2026
Palais des Congrès de Paris, stand B15
Entrée gratuite sur inscription
Le passage à la facturation électronique avec NUMEFORM
Le 1er septembre 2026, la France est passé à la facturation électronique.
Et depuis quelques semaines, notre équipe d’Optimisateur Numérique (notre nom chez NUMEFORM) est mobilisée sur le sujet.
De nombreux appels pour comprendre ce qui change vraiment, vérifier que leur outil de gestion est prêt, ou choisir une plateforme. En tant qu’intégrateur et formateur sur plus de 20 logiciels du quotidien des entreprises, c’est une période intense, et elle nous a confirmé une chose : la réforme est comprise dans ses grandes lignes, et finalement ce passage s’est fait en douceur.
Nous travaillons essentiellement avec des logiciels français, souverains et sécurisés, et tous nos éditeurs ont anticipés depuis longtemps cette première étape.
Les outils se sont mis à jour :
– Nouveaux formats de documents avec les nouvelles informations nécessaires
– Codification des unités de vente
– Inscription à une plateforme (souvent rattachée au logiciel)
Donc pour nos clients que nous suivons depuis parfois plusieurs années, tout était prêt. Les appels des clients permettaient dans la majorité des cas de les rassurer et leur donner le fonctionnement de leur plateforme avec leur logiciel.
Nous avons effectué quelques interventions pour connecter les logiciels et les plateformes, souvent de manière discrète sans que nos clients ne soient bloqués.
C’est aussi cela être Optimisateur Numérique NUMEFORM, être présent pour tous les sujets logiciels de nos clients.
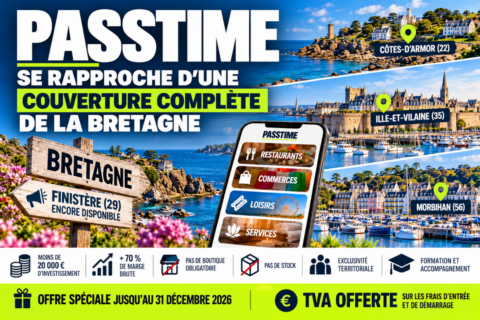

PASSTIME se rapproche d’une couverture complète de la Bretagne
Avec l’arrivée d’André LAPORAL dans le Morbihan, PASSTIME® franchit une nouvelle étape de son développement régional. Présent dans les Côtes-d’Armor et en Ille-et-Vilaine, le réseau ne compte désormais plus qu’un département breton à pourvoir : le Finistère.
Le Morbihan rejoint la carte PASSTIME®
Le développement de PASSTIME® se poursuit en Bretagne.
André LAPORAL rejoint le réseau pour déployer le concept dans le Morbihan (56), un territoire caractérisé par une activité économique diversifiée et une forte attractivité touristique.
Son objectif sera de constituer un portefeuille de partenaires locaux, notamment parmi les restaurateurs, commerçants, acteurs des loisirs et prestataires de services.
Ces établissements proposeront des avantages accessibles depuis l’application PASSTIME®, dont les abonnements sont commercialisés auprès des particuliers et des entreprises.
Le Finistère, dernière étape du maillage breton
Avec cette arrivée, PASSTIME® dispose désormais d’exploitants dans les Côtes-d’Armor, en Ille-et-Vilaine et dans le Morbihan.
Le réseau se rapproche ainsi d’une couverture complète de la Bretagne administrative.
Une seule pièce manque encore au puzzle : le Finistère.
Deux territoires y sont actuellement proposés sous exclusivité : le nord du département, autour de Brest et Morlaix, et le sud, autour de Quimper et Châteaulin.
Une opportunité pour deux entrepreneurs souhaitant développer leur propre activité au sein d’un réseau déjà implanté dans les départements voisins.
Entreprendre sans boutique ni stock
PASSTIME® repose sur un modèle économique combinant développement commercial local et outils numériques.
Le franchisé constitue son réseau de partenaires et commercialise les abonnements auprès des particuliers, entreprises et structures collectives.
L’activité ne nécessite ni boutique obligatoire ni stock, avec un investissement initial inférieur à 20 000 € et une marge brute supérieure à 70 %.
Créé en 2005, le réseau s’appuie aujourd’hui sur environ 70 exploitants et près de 20 000 partenaires référencés.
Pour accompagner les nouveaux franchisés, PASSTIME® propose jusqu’au 31 décembre 2026 une offre anniversaire comprenant notamment une première année sans redevance, puis des réductions sur les deux années suivantes.
L’arrivée d’André LAPORAL illustre la poursuite du développement de PASSTIME® et rapproche le réseau d’une couverture complète de la Bretagne.