Présente dans une vingtaine de pays et forte de près de 87 000 magasins dans le monde, 7-Eleven s’impose comme la référence mondiale du commerce alimentaire de proximité. Pourtant, l’enseigne, aujourd’hui contrôlée par le japonais Seven & i, reste absente du paysage français. Stratégie d’expansion sélective, modèle économique exigeant, concurrence locale déjà structurée… Décryptage des raisons pour lesquelles 7-Eleven n’a pas encore franchi les frontières de l’Hexagone.
Quel est le concept et l’histoire de 7-Eleven ?
Née au Texas en 1927, 7-Eleven est aujourd’hui la plus grande chaîne de magasins de proximité au monde. Rebaptisée ainsi en 1946, en référence à ses horaires de 7h à 23h, l’enseigne devient pionnière de l’ouverture 24h/24 dès 1963.
Après un développement initial en propre, la marque se tourne vers la franchise à partir de 1964. Elle s’impose surtout au Japon à partir de 1974, un marché devenu central. En 2025, le groupe Seven & i Holdings revendique près de 63 millions de clients servis chaque jour.
Le succès de 7-Eleven repose sur un concept de convenience store rationalisé : magasins urbains à fort passage, horaires étendus, assortiment orienté vers la consommation immédiate, logistique performante et pilotage précis de la demande grâce à la donnée. Un modèle éprouvé à l’échelle mondiale… mais toujours absent en France.
7-Eleven n’est pas implanté en France : quelles sont les raisons ?
L’absence de 7-Eleven en France ne traduit pas un désintérêt pour l’Europe mais une stratégie longtemps centrée sur le Japon et l’Amérique du Nord, où le commerce de proximité est profondément ancré dans les usages.
En Europe, la présence de 7-Eleven est restée limitée aux pays nordiques (Suède, Norvège, Danemark) qui présentent des caractéristiques compatibles avec son ADN : urbanisation dense, forte consommation hors domicile et acceptation des horaires étendus. À l’inverse, les grands marchés d’Europe de l’Ouest, dont la France, sont restés en retrait.
La réglementation française freine aussi un modèle bâti sur des horaires étendus : hors dérogations, notamment en zone touristique, un commerce de détail alimentaire qui emploie des salariés ne peut ouvrir le dimanche que jusqu’à 13 heures, selon Service Public. Seul un commerce où le gérant travaille sans salarié peut ouvrir sans restriction d’horaires.
L’enseigne s’est déjà essayée au Royaume-Uni dans les années 1980, avant de céder son réseau en 1997 faute d’adéquation avec le marché local. Depuis, plusieurs projets de retour ont été évoqués sans aboutir. Le dernier visait la Pologne : Seven & i a discuté d’une prise de participation dans Żabka, premier réseau de proximité du pays, sans parvenir à un accord. Le 31 juillet 2026, c’est le canadien Alimentation Couche-Tard, maison mère de Circle K, qui a lancé une offre pour racheter Żabka et ses plus de 13 000 magasins en Pologne et en Roumanie, pour environ 8,6 milliards de dollars.
La stratégie évolue toutefois avec la création de 7-Eleven International LLC, entité dédiée à l’expansion mondiale. En octobre 2026, après avoir fermé ses 31 magasins indiens, le groupe a fait de l’Europe son quatrième pilier de croissance, et la France figure parmi les pays étudiés. Mais aucune ouverture n’a encore été annoncée, signe que le marché français demeure complexe à adresser.
Bon à savoir
Il n’existe donc aucun magasin 7-Eleven à Paris ni ailleurs en France : les commerces baptisés « Seven Eleven » visibles sur les réseaux sociaux ou les applications de livraison sont des épiceries indépendantes, sans lien avec l’enseigne.
Si 7-Eleven s’installe un jour en France, ce sera d’abord dans une grande agglomération et non dans tout le pays : en février 2024, Seven & i Holdings expliquait vouloir entrer en Europe métropole par métropole, en concentrant ses moyens sur une zone urbaine avant d’alimenter les villes voisines.
Quel est le modèle économique de 7-Eleven en 2026 ?
7-Eleven repose sur un modèle hybride, combinant magasins en propre, franchises et licences selon les marchés. Une spécificité réside dans son système de rémunération : au lieu d’une redevance classique sur le chiffre d’affaires, le groupe privilégie un partage du profit brut entre le franchiseur et le franchisé.
Ce modèle aligne les intérêts des deux parties mais implique un pilotage rigoureux des marges, des coûts et de la logistique. Le franchisé bénéficie en contrepartie d’un concept encadré : aménagement, formation, systèmes informatiques et puissance d’achat du réseau.
Les coûts d’entrée varient selon les pays. Aux États-Unis, l’investissement total peut aller de 120 000 euros à plus de 1,4 million. Dans d’autres marchés comme les Philippines, il se situe entre 60 000 et 80 000 euros. Un modèle nécessitant des volumes élevés et une discipline opérationnelle forte, éléments clefs pour comprendre les hésitations autour du marché français.
Quelles alternatives à 7-Eleven existent en franchise en France ?
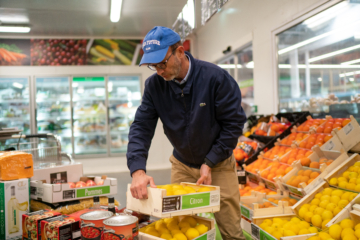
Le marché français de la proximité est déjà structuré autour d’acteurs puissants. Avec plus de 4 800 magasins, Carrefour Proximité (City, Express, Contact, Proxi…) est le premier réseau de franchise alimentaire du pays. En 2024, plus de 450 nouveaux magasins ont ouvert.

Promocash
Grossiste alimentaire
- Supermarché – Hypermarché
- 150 implantations
- Apport personnel: 7500 €


Monoprix
Magasin de proximité
- Supermarché – Hypermarché
- En France et à l'international
- Apport personnel: 250000 €
Carrefour Proximité
Supermarché
- Coup de cœur L'Express
- 4 800 implantations
- Apport personnel: 7500 €
Intermarché
Supermarchés
- Supermarché – Hypermarché
- Apport personnel: 300000 €
Spar
Commerce alimentaire de proximité
- Supermarché – Hypermarché
- Apport personnel: 70000 €

Vival
Supérette – Magasin de proximité
- Supermarché – Hypermarché
- Apport personnel: 30000 €
Implantés en cœur de ville, Monoprix et sa déclinaison Monop’ combinent alimentaire et non-alimentaire avec une forte attention à l’expérience client. Le concept s’adresse à des emplacements stratégiques et à des entrepreneurs recherchant une marque à forte notoriété.
Ces enseignes illustrent une spécificité française : le commerce de proximité y est dense, structuré et porté par des groupes nationaux puissants. Autant d’éléments qui expliquent pourquoi, malgré sa puissance mondiale, 7-Eleven avance avec prudence avant de s’implanter en France.