


L’entrepreneur : un éternel révolutionnaire

Ajouter comme source préférée sur Google
Cette actualité vous est proposée par notre partenaire Credipro, rédigée par L’Express Connect IA et vérifiée par la rédaction.
La création de richesse, clé de l’économie moderne
La création de richesse, bien que souvent critiquée ou perçue avec suspicion, constitue indéniablement le socle de l’économie contemporaine. Depuis le milieu du XVIIIe siècle, elle agit comme un véritable moteur de croissance et joue un rôle déterminant dans l’amélioration des conditions de vie.
La stagnation de cette création peut engendrer de nombreux problèmes de financement qui entravent le développement économique. Les entrepreneurs se posent donc comme les acteurs principaux de cette dynamique, résumée par l’économiste Joseph Schumpeter qui les décrit comme « l’agent du changement ». Ces pionniers de l’innovation perturbent les normes établies et innovent, agissant tels des révolutionnaires au sein du marché.
En alliant capital, travail et nouveaux procédés techniques, les entrepreneurs stimulent une croissance explosive qui engendre des gains de productivité, crée de nouveaux emplois et accroît à la fois l’offre et la demande sur le marché. Cette mécanique complexe de l’économie est souvent expliquée par la théorie de la destruction créatrice, où les activités anciennes stagnent et laissent place à de nouvelles qui promettent une rentabilité supérieure. Tout obstacle à cette transition, parfois difficile à accepter, représentera un frein à l’expansion économique souhaitée.
Historiquement, les révolutions technologiques ont toujours suscité des craintes. Au début du XIXe siècle, au Royaume-Uni, des artisans et ouvriers qualifiés, connus sous le nom de Luddites, ont commencé à briser des machines à tisser qu’ils accusaient de leur voler leurs emplois, les plongeant ainsi dans l’incertitude.
De nos jours, l’émergence de l’intelligence artificielle (IA) suscite de nouvelles inquiétudes quant à la pérennité de certains métiers. En effet, avec l’essor de ces technologies, certaines professions, ainsi que des millions d’emplois, pourraient disparaître, comme cela a été observé lors des révolutions précédentes.
Cependant, l’IA apporte également des opportunités inestimables par ses gains de productivité. Elle est le catalyseur de nouvelles offres et entreprises qui émergent pour répondre aux besoins contemporains. Plus son adoption est rapide, plus la création entrepreneuriale est renforcée. Sa facilité d’utilisation favorise son intégration au sein des entreprises, notamment dans des pays où l’informatisation et l’accès à Internet sont proches de la norme.
Malgré les défis que peuvent poser ces transitions technologiques, l’histoire prouve qu’elles apportent généralement des bénéfices sur le long terme pour l’économie et la société.
Franchise Credipro
CrediPro est le leader du courtage en crédit dédié aux entrepreneurs, quels que soient leurs projets et quelle que soit la taille de leur entreprise. Depuis 2009, leur réseau a accompagné plus de 14 600 chefs d’entreprise pour près de 4 milliards de crédits obtenus. Avec plus de 100 courtiers présents en France, métropolitaine et DOM-TOM, CrediPro se réclame comme un interlocuteur de premier ordre pour les dirigeants d’entreprise.
 CrediPro
Devenez le prochain franchisé
CrediPro, l’expert en financement professionnel
Apport personnel : 25 000 €
Intéressé par ce réseau ?
Demander une documentationD'autres actualités du réseau CrediPro
Quoi de neuf ? Il paraît que c'est la rentrée ! – L’édito de Philippe Crevel
Septembre 2026 ouvre la ligne de départ d’un sprint budgétaire et électoral. Taux courts et taux longs orientés à la hausse, OAT 10 ans autour de 4,2 % : le coût du crédit ne se détendra pas avant le milieu de l’année prochaine.
Après un été marqué par une série inédite de canicules, une nouvelle rentrée s’annonce. Comme chaque année, certains redoutent la montée des mécontentements et des revendications, quand d’autres s’inquiètent de l’affaiblissement de la croissance. Quoi qu’il en soit, le mois de septembre 2026 constitue la ligne de départ d’un sprint qui nous mènera à l’élection présidentielle des mois d’avril et de mai 2027. D’ici là, le gouvernement devra relever le défi de la présentation et de l’adoption de la loi de finances et de la loi de financement de la Sécurité sociale pour 2027. La discussion des derniers textes financiers d’un mandat présidentiel constitue toujours un exercice particulier. Ils seront élaborés par un pouvoir en fin de mandat, mais appliqués, pour l’essentiel, après les élections. Leur examen sera donc tout autant budgétaire qu’électoral. Cette discussion interviendra dans un contexte particulièrement incertain, tant sur le plan économique que politique. En ce second semestre, les interrogations restent nombreuses. Avec Donald Trump, nul ne saurait prévoir, à quelques jours près, l’évolution du cours du baril et, plus globalement, celle des relations internationales.
Prix toujours orientés à la hausse
La guerre au Moyen-Orient n’a pas provoqué une vague inflationniste d’une ampleur comparable à celle qui avait suivi l’invasion de l’Ukraine par la Russie. Les prix demeurent néanmoins orientés à la hausse. La persistance des tensions dans le détroit d’Ormuz, malgré le protocole d’accord signé en juin par les États-Unis et l’Iran, empêche tout retour complet à la normale. Si la transmission de l’augmentation des prix de l’énergie aux autres secteurs d’activité reste relativement lente, elle pourrait s’accélérer d’ici à la fin de l’année.
Les canicules à répétition pourraient également entraîner une hausse des prix de certains produits agricoles. L’atonie de la demande des ménages incite néanmoins les producteurs et les distributeurs à la prudence. Dans le domaine du pétrole et du gaz, les pays du Golfe tentent, de leur côté, de contourner les difficultés de navigation dans le détroit d’Ormuz en développant leurs capacités d’acheminement par oléoducs. Compte tenu, par ailleurs, de l’augmentation de la production des pays situés en dehors de l’OPEP, le prix du pétrole pourrait se détendre d’ici à décembre.
Banques centrales restrictives
Afin d’éviter l’enclenchement d’une nouvelle spirale inflationniste, les banques centrales devraient conserver une politique monétaire restrictive, au risque de peser sur la croissance. Aux États-Unis, la Réserve fédérale est soumise à des injonctions contradictoires. La Maison-Blanche lui demande d’abaisser ses taux, quand l’évolution des prix l’incite à les maintenir, voire à les relever. La Banque centrale européenne pourrait, pour sa part, relever ses taux en septembre. Un nouveau tour de vis d’ici à la fin de l’année ne saurait être totalement exclu, même s’il dépendra de l’évolution des prix de l’énergie et de leurs éventuels effets de second tour.
Le resserrement monétaire pénalisera les emprunteurs, d’autant que les taux d’intérêt à long terme sont également orientés à la hausse. Face à l’importance des besoins de financement des États, les investisseurs exigent des primes de risque plus élevées que par le passé. La France doit, en outre, composer avec une incertitude politique qui accroît l’écart de taux avec l’Allemagne. Nul ne peut aujourd’hui prédire quelle sera l’orientation budgétaire du pays dans un an. L’absence de majorité parlementaire et l’incertitude entourant l’élection présidentielle se font de plus en plus sentir.
Le taux de l’OAT à dix ans flirte désormais avec 4,2 %. La seule charge de la dette de l’État pourrait atteindre 100 milliards d’euros autour de 2030. Si cette trajectoire se confirmait, elle deviendrait alors le premier poste de dépense du budget. La hausse simultanée des taux courts et des taux longs pèsera durablement sur le coût du crédit. Une détente significative avant le milieu de l’année prochaine paraît, à ce stade, peu probable.
Incertitude politique et économique
À cette incertitude économique s’ajoute une faible visibilité politique. Depuis la dissolution de juin 2024, chaque séquence budgétaire s’est transformée en épreuve institutionnelle. Michel Barnier a été renversé sur le projet de loi de financement de la Sécurité sociale pour 2025. François Bayrou a perdu le vote de confiance qu’il avait sollicité sur la situation des finances publiques. Quant au budget pour 2026, il n’a été adopté qu’en février, après le recours à une loi spéciale et plusieurs engagements de responsabilité du gouvernement. Durant l’automne 2026, aucun groupe parlementaire ne souhaitera être associé à des mesures impopulaires, de peur d’en faire supporter le coût à son candidat de cœur. Dans le même temps, plusieurs formations pourraient être tentées de provoquer la chute du gouvernement, comme en 2024 et en 2025. Elles devront toutefois prendre en compte le risque d’une nouvelle dissolution de l’Assemblée nationale. Si celle-ci intervenait quelques mois avant l’élection présidentielle, le successeur d’Emmanuel Macron serait temporairement privé de cette faculté, une nouvelle dissolution ne pouvant être prononcée dans l’année suivant les élections législatives. L’adoption des budgets ressemblera ainsi à une longue partie de poker menteur. Les groupes parlementaires se jaugeront, menaceront de censurer le gouvernement et prépareront les thèmes de campagne de leur champion. Chacun cherchera à gagner du temps, à préserver ses électeurs et à laisser aux autres la responsabilité des décisions difficiles.
Une fois encore, il faudra attendre les élections pour espérer y voir plus clair. En France, les programmes fondés sur les efforts, les économies et les sacrifices ont rarement conduit leurs auteurs à la victoire. L’ivresse de la campagne présidentielle risque donc de déboucher sur un sévère mal de tête. Les élections peuvent changer les gouvernants, mais elles ne modifient ni les taux d’intérêt ni les règles de l’arithmétique. Les marchés, eux, ne votent pas, ils présentent les additions.
Philippe CREVEL
Philippe Crevel est un spécialiste des questions macroéconomiques. Fondateur de la société d’études et de stratégies économiques, Lorello Ecodata, il dirige, par ailleurs, le Cercle de l’Epargne qui est un centre d’études et d’information consacré à l’épargne et à la retraite.
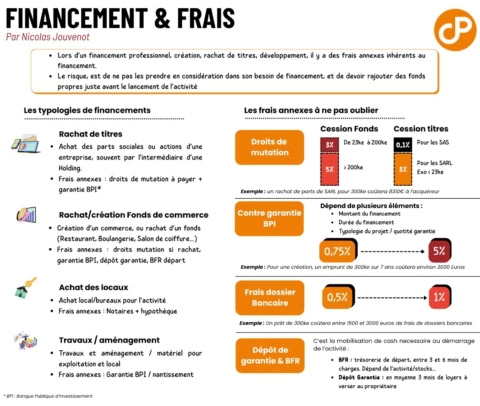
𝐅𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐩𝐫𝐨𝐟𝐞𝐬𝐬𝐢𝐨𝐧𝐧𝐞𝐥 : 𝐥𝐞𝐬 𝐟𝐫𝐚𝐢𝐬 𝐚𝐧𝐧𝐞𝐱𝐞𝐬 𝐚̀ 𝐧𝐞 𝐩𝐚𝐬 𝐨𝐮𝐛𝐥𝐢𝐞𝐫 💡
𝐅𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐩𝐫𝐨𝐟𝐞𝐬𝐬𝐢𝐨𝐧𝐧𝐞𝐥 : 𝐥𝐞𝐬 𝐟𝐫𝐚𝐢𝐬 𝐚𝐧𝐧𝐞𝐱𝐞𝐬 𝐚̀ 𝐧𝐞 𝐩𝐚𝐬 𝐨𝐮𝐛𝐥𝐢𝐞𝐫 💡
Merci à Nicolas Jouvenot pour cette synthèse, qui revient sur un point clé : au-delà du montant financé, un projet de création, reprise ou développement s’accompagne toujours de frais annexes.
Les oublier dans son plan de financement, c’est risquer de devoir remobiliser des fonds propres juste avant le lancement de l’activité.
𝐋𝐞𝐬 𝐠𝐫𝐚𝐧𝐝𝐞𝐬 𝐭𝐲𝐩𝐨𝐥𝐨𝐠𝐢𝐞𝐬 𝐝𝐞 𝐟𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐞𝐭 𝐥𝐞𝐮𝐫𝐬 𝐟𝐫𝐚𝐢𝐬 𝐚𝐬𝐬𝐨𝐜𝐢𝐞́𝐬 :
– Rachat de titres (parts sociales ou actions, souvent via une holding) → droits de mutation + garantie BPI
– Rachat ou création d’un fonds de commerce → droits de mutation si rachat, garantie BPI, dépôt de garantie, BFR de départ
– Achat de locaux → frais de notaire + hypothèque
– Travaux et aménagement → garantie BPI / nantissement
𝐐𝐮𝐞𝐥𝐪𝐮𝐞𝐬 𝐫𝐞𝐩𝐞̀𝐫𝐞𝐬 𝐚̀ 𝐠𝐚𝐫𝐝𝐞𝐫 𝐞𝐧 𝐭𝐞̂𝐭𝐞 :
– Droits de mutation : de 0,1 % à 5 % selon qu’il s’agit d’une cession de fonds ou de titres
– Contre-garantie BPI : entre 0,75 % et 5 % du montant financé
– Frais de dossier bancaire : entre 0,5 % et 1 %
– BFR et dépôt de garantie : à anticiper dès le montage du dossier
Intégrer ces éléments dès la construction du plan de financement permet d’aborder le lancement de l’activité plus sereinement.
Le groupe 𝗔𝗻𝘁𝗲𝗣𝗿𝗼, maison-mère de 𝗖𝗿𝗲𝗱𝗶𝗣𝗿𝗼, accueille le réseau 𝗖𝗮𝗽 𝗖𝗲𝘀𝘀𝗶𝗼𝗻.
Le groupe 𝗔𝗻𝘁𝗲𝗣𝗿𝗼, maison-mère de 𝗖𝗿𝗲𝗱𝗶𝗣𝗿𝗼, accueille le réseau 𝗖𝗮𝗽 𝗖𝗲𝘀𝘀𝗶𝗼𝗻.
Après le financement professionnel avec CrediPro, le groupe couvre désormais la 𝘁𝗿𝗮𝗻𝘀𝗺𝗶𝘀𝘀𝗶𝗼𝗻 d’entreprise avec CAP CESSION France. Deux métiers complémentaires, au service des dirigeants sur toute la vie de leur entreprise.Financer le rachat d’une entreprise, puis accompagner sa transmission : c’est ce que CrediPro et Cap Cession font désormais sous le même toit.
Chaque réseau conserve son métier, sa marque et son exigence.
𝐄́𝐜𝐨𝐧𝐨𝐦𝐢𝐞 𝐟𝐫𝐚𝐧𝐜̧𝐚𝐢𝐬𝐞 𝟐𝟎𝟐𝟓 : 𝐚𝐧𝐚𝐥𝐲𝐬𝐞 𝐝𝐞𝐬 𝐥𝐞𝐯𝐢𝐞𝐫𝐬 𝐝𝐞 𝐟𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐩𝐨𝐮𝐫 𝐥𝐞𝐬 𝐞𝐧𝐭𝐫𝐞𝐩𝐫𝐢𝐬𝐞𝐬
𝐄́𝐜𝐨𝐧𝐨𝐦𝐢𝐞 𝐟𝐫𝐚𝐧𝐜̧𝐚𝐢𝐬𝐞 𝟐𝟎𝟐𝟓 : 𝐚𝐧𝐚𝐥𝐲𝐬𝐞 𝐝𝐞𝐬 𝐥𝐞𝐯𝐢𝐞𝐫𝐬 𝐝𝐞 𝐟𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐩𝐨𝐮𝐫 𝐥𝐞𝐬 𝐞𝐧𝐭𝐫𝐞𝐩𝐫𝐢𝐬𝐞𝐬
En 2025, les indicateurs macroéconomiques français offrent un cadre propice au financement des projets professionnels. Voici les données clés et leurs implications stratégiques :
– 𝐒𝐭𝐚𝐛𝐢𝐥𝐢𝐭𝐞́ 𝐦𝐨𝐧𝐞́𝐭𝐚𝐢𝐫𝐞 : inflation à 1,1% et taux BCE à 2,00%
→ fenêtre idéale pour optimiser vos montages financiers (LBO, crédits d’investissement, etc.).
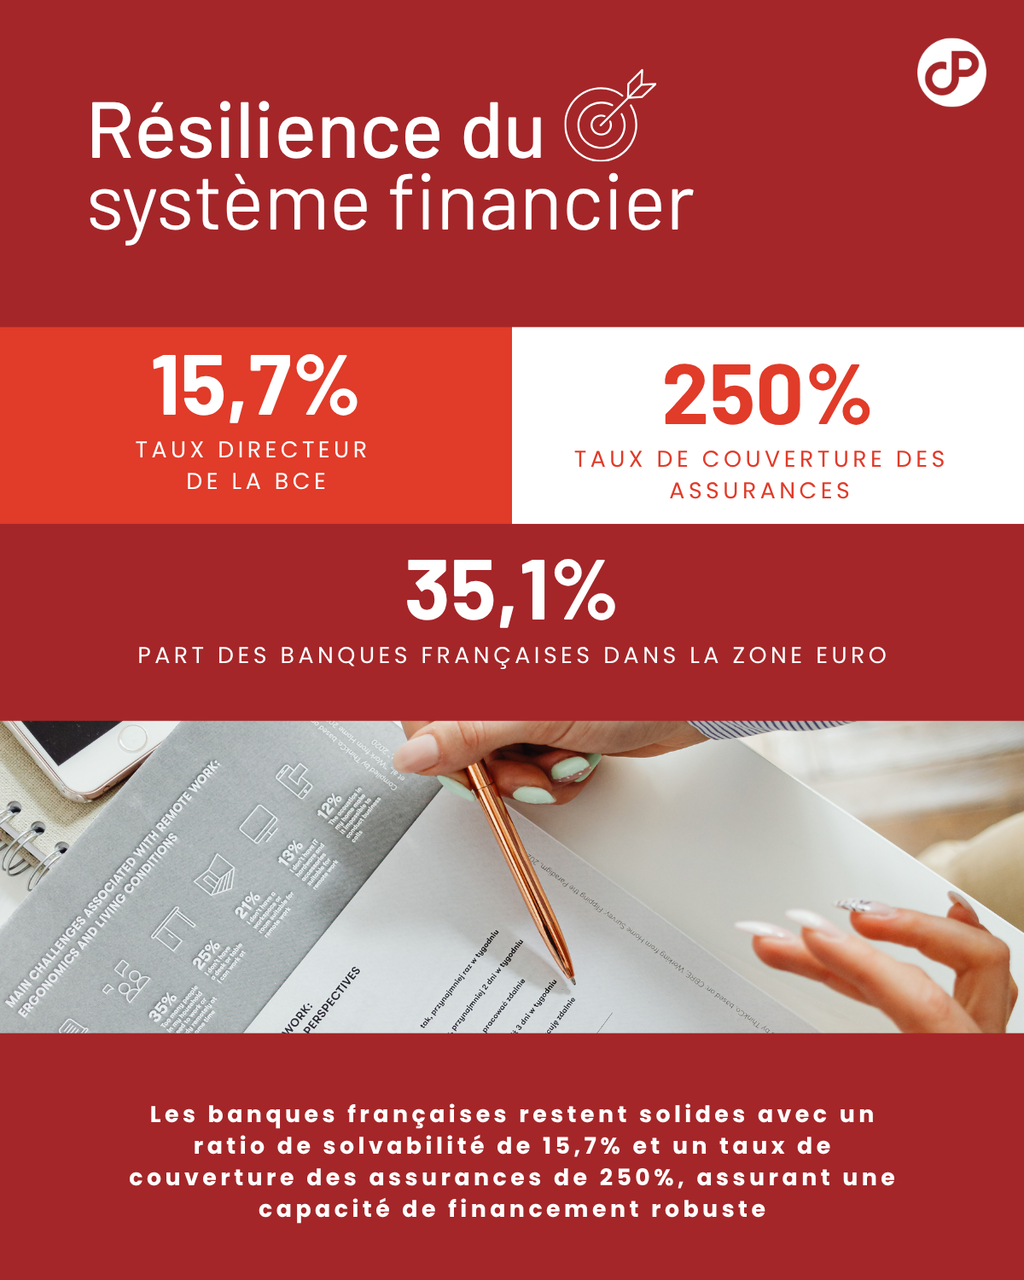
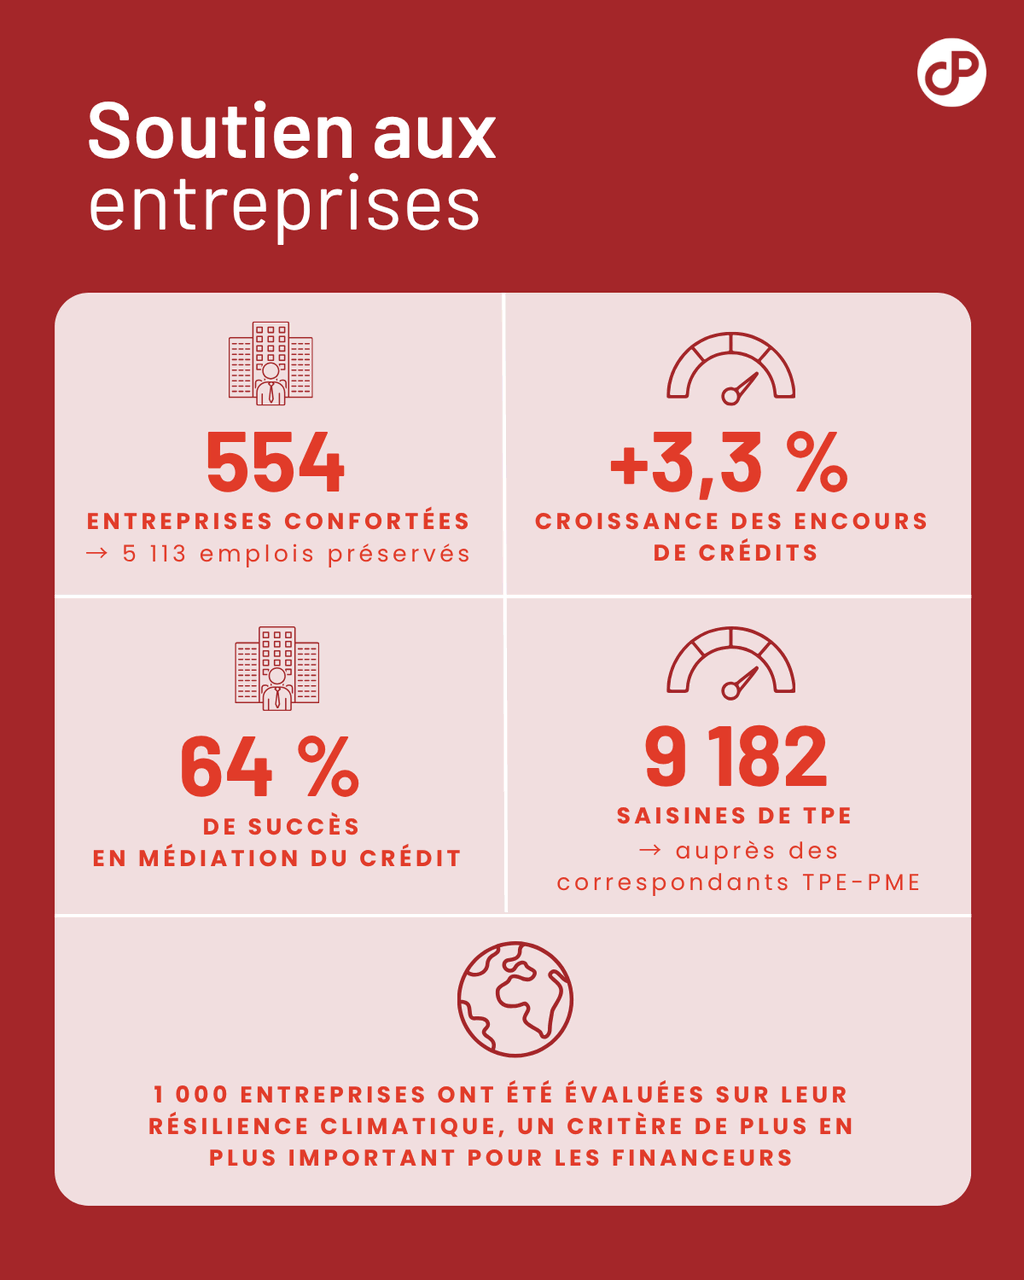
– 𝐑𝐞́𝐬𝐢𝐥𝐢𝐞𝐧𝐜𝐞 𝐛𝐚𝐧𝐜𝐚𝐢𝐫𝐞 : ratio de solvabilité à 15,7% et +3,3% d’encours de crédit
→ accès facilité au financement.
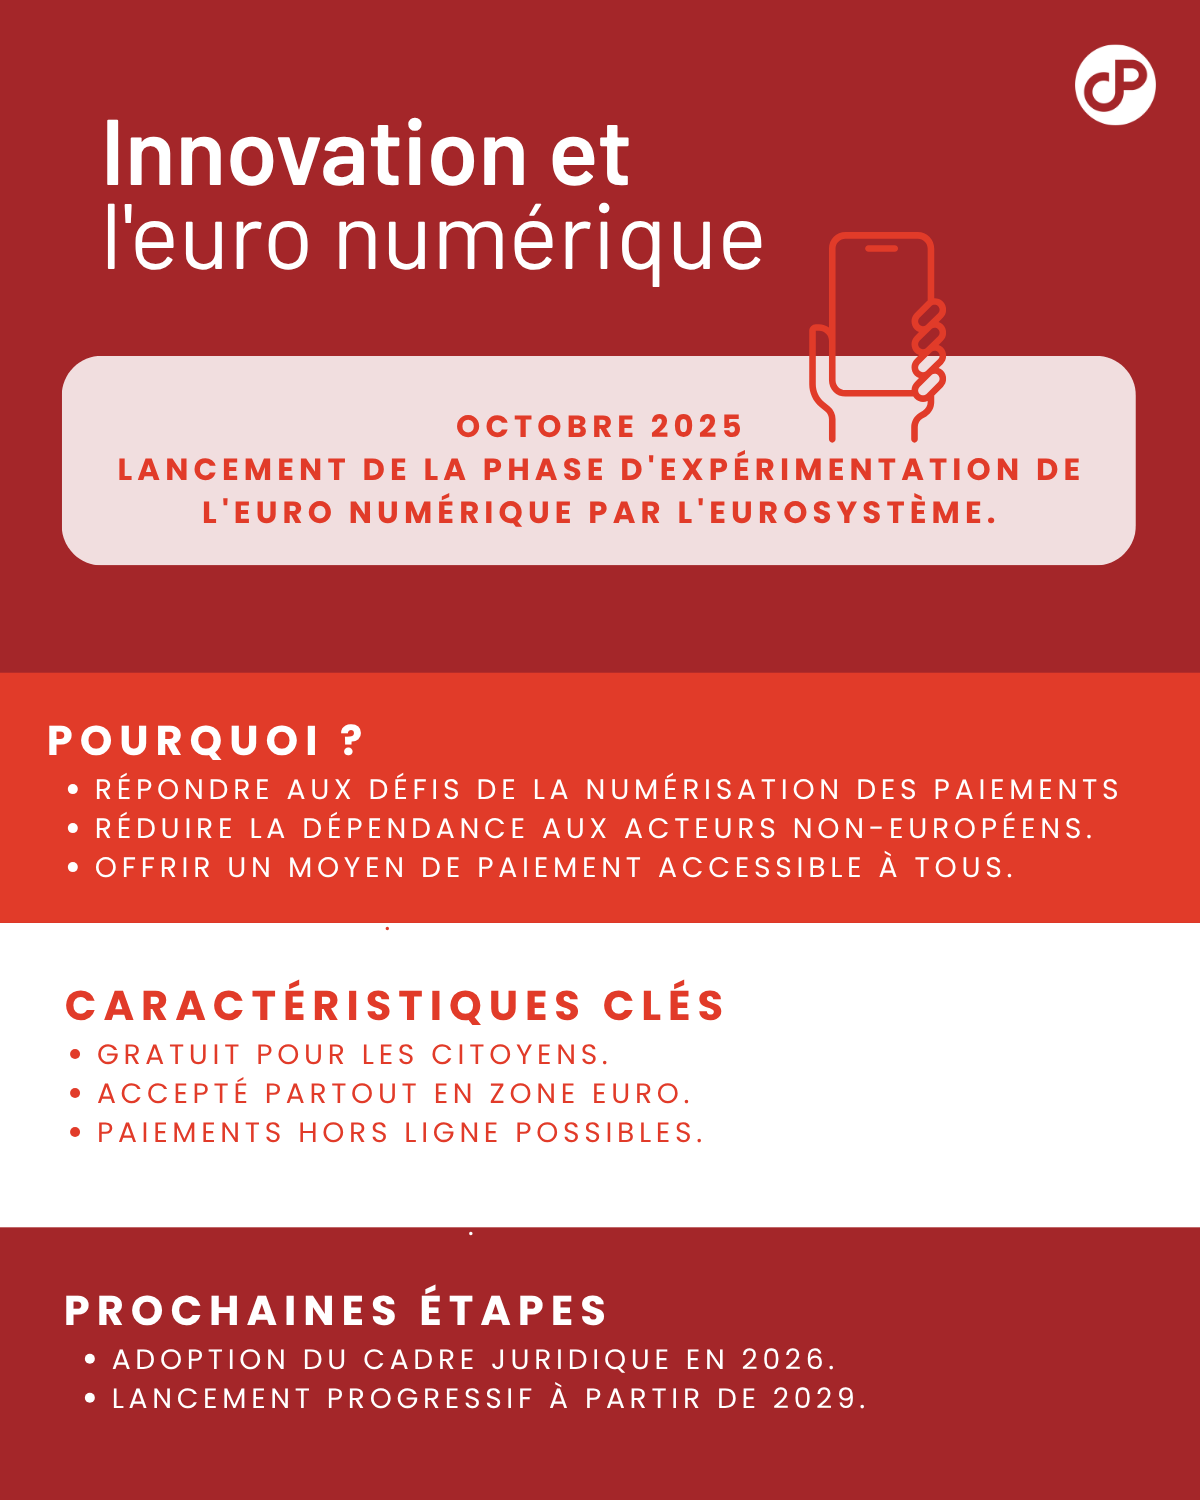
– 𝐓𝐫𝐚𝐧𝐬𝐢𝐭𝐢𝐨𝐧 𝐞𝐭 𝐢𝐧𝐧𝐨𝐯𝐚𝐭𝐢𝐨𝐧 : 1 000 entreprises évaluées sur leur résilience climatique + lancement de l’euro numérique
→ critères ESG et outils de paiement à anticiper.
Ces tendances dessinent un paysage économique porteur, où anticipation et expertise deviennent les clés pour transformer les opportunités en résultats concrets.
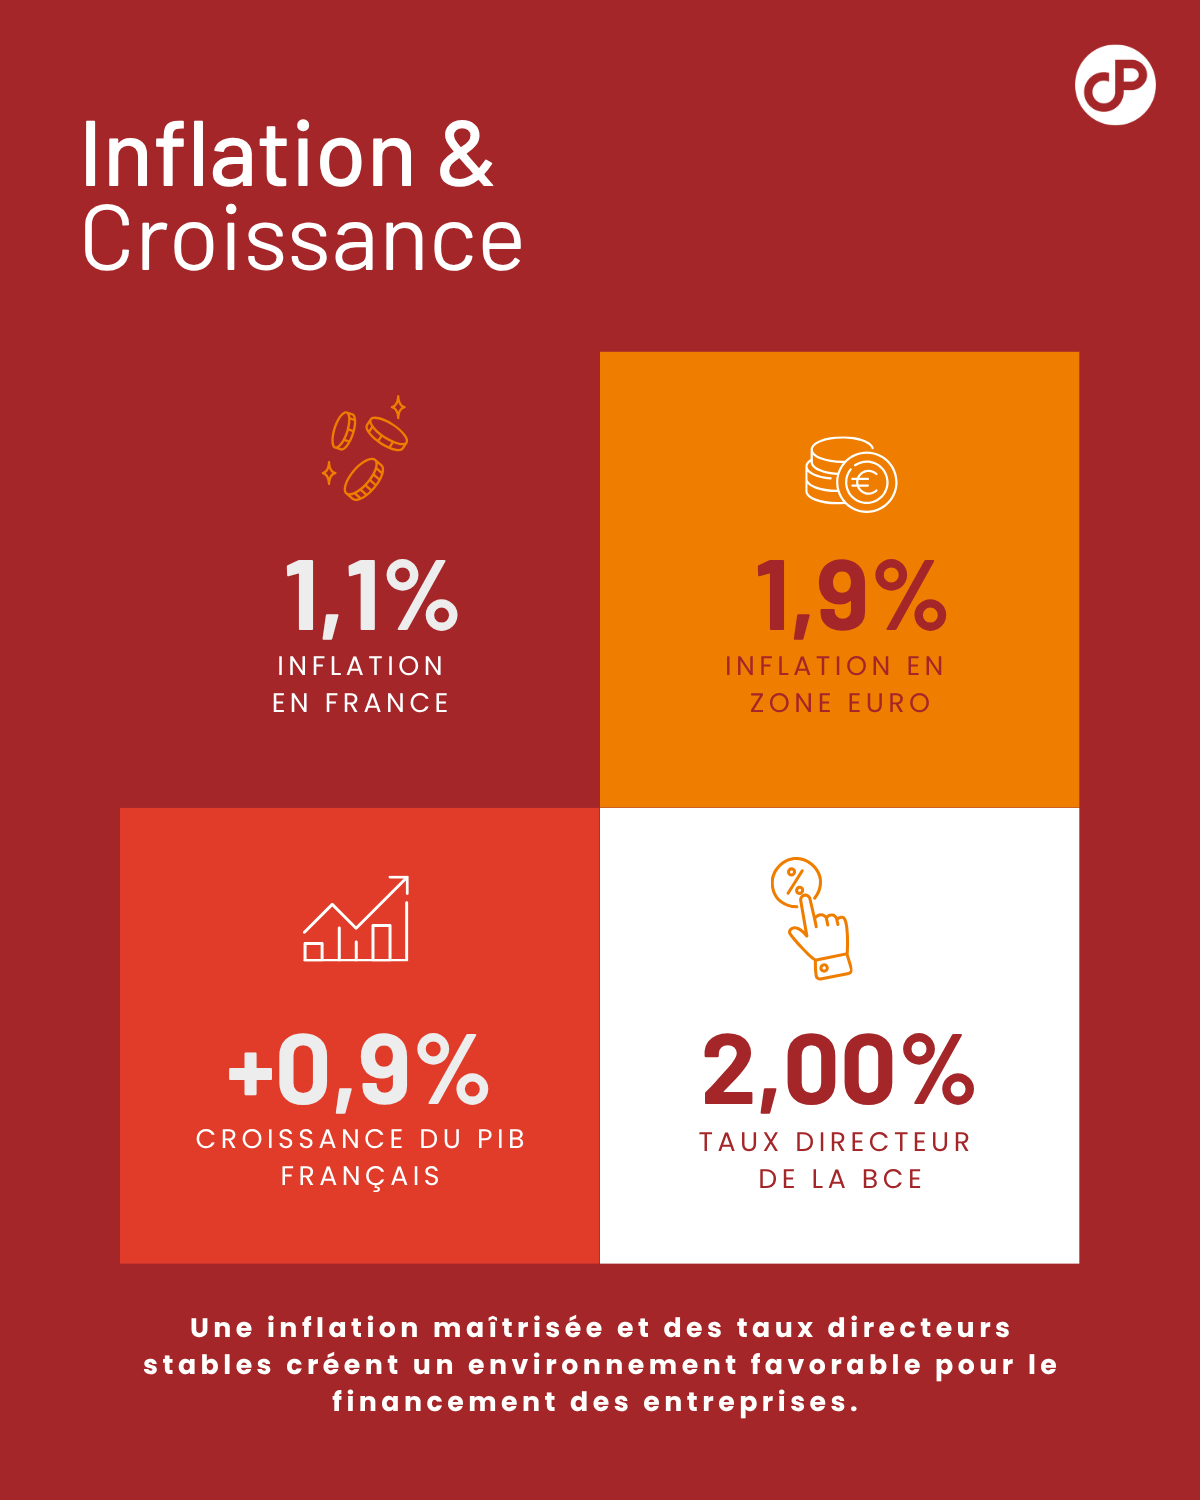
𝐄́𝐜𝐨𝐧𝐨𝐦𝐢𝐞 𝐟𝐫𝐚𝐧𝐜̧𝐚𝐢𝐬𝐞 𝟐𝟎𝟐𝟓 : 𝐚𝐧𝐚𝐥𝐲𝐬𝐞 𝐝𝐞𝐬 𝐥𝐞𝐯𝐢𝐞𝐫𝐬 𝐝𝐞 𝐟𝐢𝐧𝐚𝐧𝐜𝐞𝐦𝐞𝐧𝐭 𝐩𝐨𝐮𝐫 𝐥𝐞𝐬 𝐞𝐧𝐭𝐫𝐞𝐩𝐫𝐢𝐬𝐞𝐬
En 2025, les indicateurs macroéconomiques français offrent un cadre propice au financement des projets professionnels. Voici les données clés et leurs implications stratégiques :
– 𝐒𝐭𝐚𝐛𝐢𝐥𝐢𝐭𝐞́ 𝐦𝐨𝐧𝐞́𝐭𝐚𝐢𝐫𝐞 : inflation à 1,1% et taux BCE à 2,00%
→ fenêtre idéale pour optimiser vos montages financiers (LBO, crédits d’investissement, etc.).
– 𝐑𝐞́𝐬𝐢𝐥𝐢𝐞𝐧𝐜𝐞 𝐛𝐚𝐧𝐜𝐚𝐢𝐫𝐞 : ratio de solvabilité à 15,7% et +3,3% d’encours de crédit
→ accès facilité au financement.
– 𝐓𝐫𝐚𝐧𝐬𝐢𝐭𝐢𝐨𝐧 𝐞𝐭 𝐢𝐧𝐧𝐨𝐯𝐚𝐭𝐢𝐨𝐧 : 1 000 entreprises évaluées sur leur résilience climatique + lancement de l’euro numérique
→ critères ESG et outils de paiement à anticiper.
Ces tendances dessinent un paysage économique porteur, où anticipation et expertise deviennent les clés pour transformer les opportunités en résultats concrets.
D'autres actualités du secteur Service aux entreprises
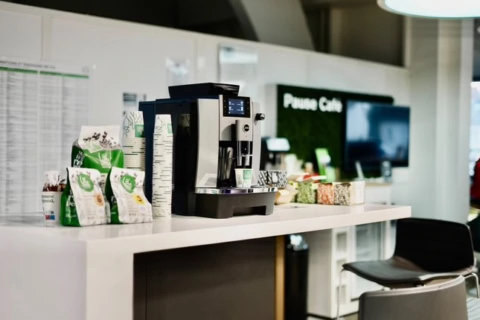
Une journée dans la peau d'un franchisé Litha Espresso
Être franchisé Litha, c’est porter plusieurs casquettes au cours d’une même journée. Un quotidien stimulant où chaque action construit directement votre réussite.
La prospection : le cœur battant de votre activité
Sans clients, pas de business ! Bien que le siège vous soutienne avec un système d’acquisition digitale, votre fibre commerciale fait toute la différence sur le terrain. Porte-à-porte ciblé, événements locaux, réseaux d’affaires (BNI, clubs d’entrepreneurs)… Tous les canaux sont bons pour faire déguster nos cafés, faire connaître nos solutions et conquérir votre marché local.
La livraison & la relation client : garant de la pause café parfaite
Cafés, thés, réapprovisionnement des machines et distributeurs automatiques : vous anticipez les besoins de vos clients. Votre objectif ? Qu’ils ne soient jamais à court de boissons ni de gourmandises, tout en créant un lien de confiance durable.
L’entretien & la réactivité : la garantie d’un service performant
Un bon café passe par des machines irréprochables. Votre quotidien intègre un suivi préventif rigoureux (nettoyage, détartrage, réglages). Et en cas d’imprévu ? Votre réactivité fait la force du réseau : vous intervenez rapidement pour dépanner votre client et lui redonner le sourire.
La gestion d’entreprise : le pilotage de votre réussite
En tant que chef d’entreprise indépendant, vous pilotez votre structure d’une main de maître : élaboration d’offres sur-mesure, devis, facturation et suivi de trésorerie. Des tâches simples mais essentielles pour pérenniser votre activité.
Vous avez l’âme d’un commercial et le sens du service client ? Contactez-nous dès aujourd’hui pour recevoir notre documentation et échanger sur votre projet !
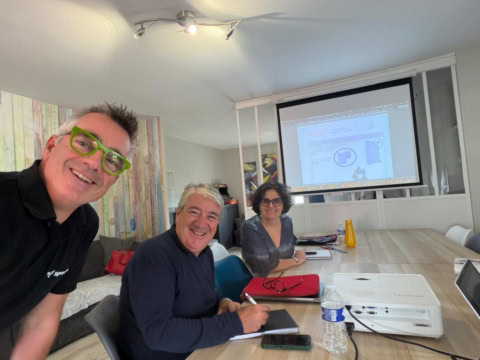

Formation initiale Signarama, transmettre les clés du métier de la communication visuelle
Bienvenue à Cyril Peron (magasin de Paris 17) et Sylvie Lambert (magasin de Paris 13) qui débutent leur parcours de formation parmi nous. Chez Signarama, la maîtrise technique est le pilier de notre réussite commerciale.
Ce cursus complet permet à chaque franchisé d’acquérir une expertise sur mesure : de la gestion économique des magasins à la réglementation sur les enseignes, en passant par la connaissance précise des adhésifs. Vous souhaitez piloter un magasin ancré dans votre secteur et apporter des solutions concrètes aux entreprises locales ? Échangez avec notre équipe franchise.
Quoi de neuf ? Il paraît que c'est la rentrée ! – L’édito de Philippe Crevel
Septembre 2026 ouvre la ligne de départ d’un sprint budgétaire et électoral. Taux courts et taux longs orientés à la hausse, OAT 10 ans autour de 4,2 % : le coût du crédit ne se détendra pas avant le milieu de l’année prochaine.
Après un été marqué par une série inédite de canicules, une nouvelle rentrée s’annonce. Comme chaque année, certains redoutent la montée des mécontentements et des revendications, quand d’autres s’inquiètent de l’affaiblissement de la croissance. Quoi qu’il en soit, le mois de septembre 2026 constitue la ligne de départ d’un sprint qui nous mènera à l’élection présidentielle des mois d’avril et de mai 2027. D’ici là, le gouvernement devra relever le défi de la présentation et de l’adoption de la loi de finances et de la loi de financement de la Sécurité sociale pour 2027. La discussion des derniers textes financiers d’un mandat présidentiel constitue toujours un exercice particulier. Ils seront élaborés par un pouvoir en fin de mandat, mais appliqués, pour l’essentiel, après les élections. Leur examen sera donc tout autant budgétaire qu’électoral. Cette discussion interviendra dans un contexte particulièrement incertain, tant sur le plan économique que politique. En ce second semestre, les interrogations restent nombreuses. Avec Donald Trump, nul ne saurait prévoir, à quelques jours près, l’évolution du cours du baril et, plus globalement, celle des relations internationales.
Prix toujours orientés à la hausse
La guerre au Moyen-Orient n’a pas provoqué une vague inflationniste d’une ampleur comparable à celle qui avait suivi l’invasion de l’Ukraine par la Russie. Les prix demeurent néanmoins orientés à la hausse. La persistance des tensions dans le détroit d’Ormuz, malgré le protocole d’accord signé en juin par les États-Unis et l’Iran, empêche tout retour complet à la normale. Si la transmission de l’augmentation des prix de l’énergie aux autres secteurs d’activité reste relativement lente, elle pourrait s’accélérer d’ici à la fin de l’année.
Les canicules à répétition pourraient également entraîner une hausse des prix de certains produits agricoles. L’atonie de la demande des ménages incite néanmoins les producteurs et les distributeurs à la prudence. Dans le domaine du pétrole et du gaz, les pays du Golfe tentent, de leur côté, de contourner les difficultés de navigation dans le détroit d’Ormuz en développant leurs capacités d’acheminement par oléoducs. Compte tenu, par ailleurs, de l’augmentation de la production des pays situés en dehors de l’OPEP, le prix du pétrole pourrait se détendre d’ici à décembre.
Banques centrales restrictives
Afin d’éviter l’enclenchement d’une nouvelle spirale inflationniste, les banques centrales devraient conserver une politique monétaire restrictive, au risque de peser sur la croissance. Aux États-Unis, la Réserve fédérale est soumise à des injonctions contradictoires. La Maison-Blanche lui demande d’abaisser ses taux, quand l’évolution des prix l’incite à les maintenir, voire à les relever. La Banque centrale européenne pourrait, pour sa part, relever ses taux en septembre. Un nouveau tour de vis d’ici à la fin de l’année ne saurait être totalement exclu, même s’il dépendra de l’évolution des prix de l’énergie et de leurs éventuels effets de second tour.
Le resserrement monétaire pénalisera les emprunteurs, d’autant que les taux d’intérêt à long terme sont également orientés à la hausse. Face à l’importance des besoins de financement des États, les investisseurs exigent des primes de risque plus élevées que par le passé. La France doit, en outre, composer avec une incertitude politique qui accroît l’écart de taux avec l’Allemagne. Nul ne peut aujourd’hui prédire quelle sera l’orientation budgétaire du pays dans un an. L’absence de majorité parlementaire et l’incertitude entourant l’élection présidentielle se font de plus en plus sentir.
Le taux de l’OAT à dix ans flirte désormais avec 4,2 %. La seule charge de la dette de l’État pourrait atteindre 100 milliards d’euros autour de 2030. Si cette trajectoire se confirmait, elle deviendrait alors le premier poste de dépense du budget. La hausse simultanée des taux courts et des taux longs pèsera durablement sur le coût du crédit. Une détente significative avant le milieu de l’année prochaine paraît, à ce stade, peu probable.
Incertitude politique et économique
À cette incertitude économique s’ajoute une faible visibilité politique. Depuis la dissolution de juin 2024, chaque séquence budgétaire s’est transformée en épreuve institutionnelle. Michel Barnier a été renversé sur le projet de loi de financement de la Sécurité sociale pour 2025. François Bayrou a perdu le vote de confiance qu’il avait sollicité sur la situation des finances publiques. Quant au budget pour 2026, il n’a été adopté qu’en février, après le recours à une loi spéciale et plusieurs engagements de responsabilité du gouvernement. Durant l’automne 2026, aucun groupe parlementaire ne souhaitera être associé à des mesures impopulaires, de peur d’en faire supporter le coût à son candidat de cœur. Dans le même temps, plusieurs formations pourraient être tentées de provoquer la chute du gouvernement, comme en 2024 et en 2025. Elles devront toutefois prendre en compte le risque d’une nouvelle dissolution de l’Assemblée nationale. Si celle-ci intervenait quelques mois avant l’élection présidentielle, le successeur d’Emmanuel Macron serait temporairement privé de cette faculté, une nouvelle dissolution ne pouvant être prononcée dans l’année suivant les élections législatives. L’adoption des budgets ressemblera ainsi à une longue partie de poker menteur. Les groupes parlementaires se jaugeront, menaceront de censurer le gouvernement et prépareront les thèmes de campagne de leur champion. Chacun cherchera à gagner du temps, à préserver ses électeurs et à laisser aux autres la responsabilité des décisions difficiles.
Une fois encore, il faudra attendre les élections pour espérer y voir plus clair. En France, les programmes fondés sur les efforts, les économies et les sacrifices ont rarement conduit leurs auteurs à la victoire. L’ivresse de la campagne présidentielle risque donc de déboucher sur un sévère mal de tête. Les élections peuvent changer les gouvernants, mais elles ne modifient ni les taux d’intérêt ni les règles de l’arithmétique. Les marchés, eux, ne votent pas, ils présentent les additions.
Philippe CREVEL
Philippe Crevel est un spécialiste des questions macroéconomiques. Fondateur de la société d’études et de stratégies économiques, Lorello Ecodata, il dirige, par ailleurs, le Cercle de l’Epargne qui est un centre d’études et d’information consacré à l’épargne et à la retraite.