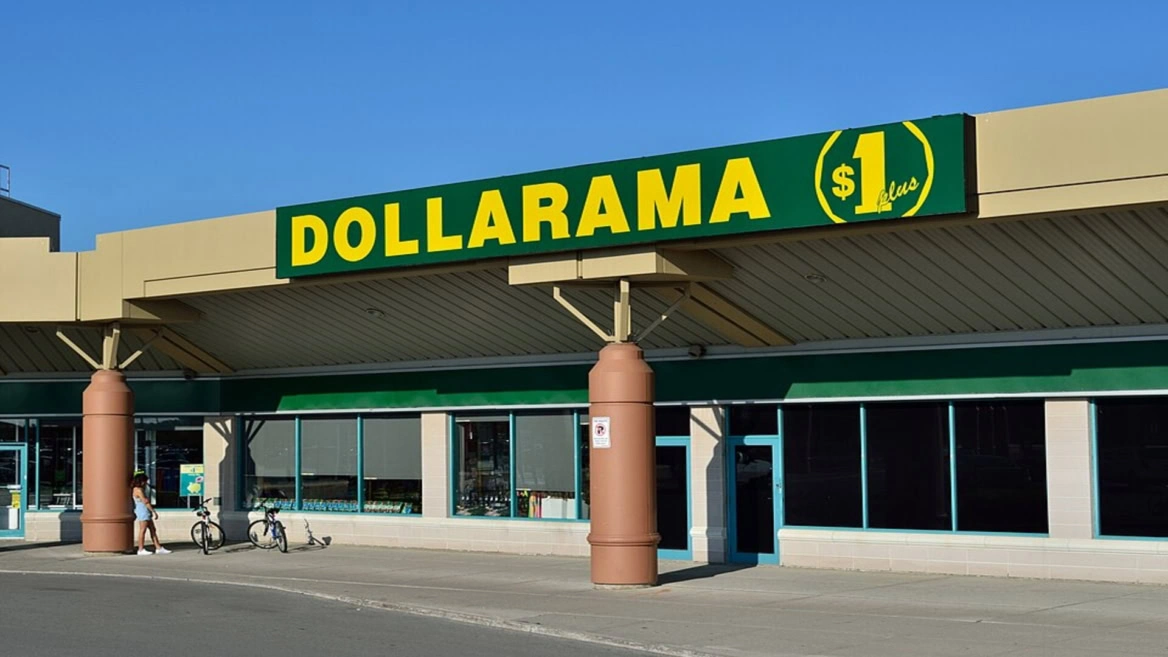
Dollarama franchit le cap des 2 milliards de dollars de ventes trimestrielles, avec des revenus en hausse de 17,6 % au deuxième trimestre. Pour le commerce de détail québécois, le géant montréalais du magasinage à petit prix confirme qu’il reste, magasins tous corporatifs, l’un des moteurs de croissance les plus constants de la province.
Dollarama, dont le siège social est établi à Mont-Royal, exploite un réseau qui dépasse aujourd’hui 2 900 magasins à l’échelle mondiale, tous détenus en propre plutôt qu’en franchise. Pour son deuxième trimestre de l’exercice 2027, terminé le 16 septembre 2026, l’enseigne a déclaré des revenus de 2,027 milliards de dollars, contre 1,724 milliard de dollars un an plus tôt. Cette progression survient alors que les consommateurs québécois et canadiens continuent d’arbitrer serré face à l’inflation persistante sur l’épicerie.
Des ventes comparables toujours en croissance au Canada
Les ventes comparables des magasins canadiens ont progressé de 5,4 % au cours du trimestre, dépassant la croissance de 4,9 % enregistrée un an plus tôt à pareille date. Ce chiffre compte parmi les plus surveillés du secteur : il isole la performance des magasins déjà existants, sans l’effet des nouvelles ouvertures.
« À une époque où les ménages font des choix de dépenses réfléchis, la clientèle continue de compter sur Dollarama pour une valeur fiable », explique Neil Rossy, président et chef de la direction de Dollarama. Une lecture qui confirme le rôle contracyclique du magasinage à petit prix en période d’inflation.
Le rythme d’ouvertures ralentit au Canada
Le réseau canadien a ajouté quinze nouveaux magasins nets durant le trimestre, contre vingt-sept à pareille période l’an dernier. Ce ralentissement du côté canadien tranche avec la vigueur des ventes comparables, et pourrait refléter un marché intérieur qui approche d’une certaine maturité dans plusieurs régions du Québec.
Le bénéfice avant intérêts, impôts et amortissement (BAIIA) progresse tout de même de 11,0 % à 653,0 millions de dollars, même si la marge correspondante recule légèrement, à 32,2 % contre 34,1 % un an plus tôt.
L’Australie prend le relais de la croissance
Une bonne part de la hausse des revenus tient à la première pleine contribution trimestrielle des magasins australiens, acquis dans le cadre du rachat complet de The Reject Shop. Quatre nouveaux magasins s’y sont ajoutés, en plus de vingt-cinq rénovations de points de vente existants.
Le bénéfice net grimpe de 8,7 % à 349,3 millions de dollars, et le bénéfice dilué par action passe de 1,16 $ à 1,29 $. Pour Dollarama, l’Australie devient un second marché de croissance, distinct du réseau canadien où la concurrence des chaînes à bas prix demeure féroce.
Ce que ces résultats disent du commerce de détail québécois
Née à Montréal et toujours dirigée depuis Mont-Royal, Dollarama demeure un baromètre utile du pouvoir d’achat au Québec : sa croissance soutenue en période d’inflation alimentaire confirme que les consommateurs délaissent une partie de leurs achats vers le commerce à petit prix. Le réseau n’ouvre toutefois aucun territoire à des franchisés, tous ses magasins restant sous propriété corporative.
Les prochains trimestres diront si le ralentissement des ouvertures canadiennes se confirme pendant que l’enseigne consolide son expansion australienne.
À lire aussi :